 Батарейное сырье может страдать от узких мест в середине 2020.
Каждый аккумулятор электромобиля имеет сложный химический состав металлов - кобальта, лития, никеля и других. Электрификация транспорта меняет спрос и предложение на сырье для батарей. Фактически, мы ожидаем, что в следующем десятилетии сырье для батарей возрастет двузначными числами. И наши последние исследования показывают, что к середине 2020-х годов они могут столкнуться с кризисом поставок и оказать давление на цепочку поставок сырья для аккумуляторов.
Что означают долгосрочные перспективы для аккумуляторного сырья для проникновения электромобилей, цепочки поставок металла и тех, кто в них инвестирует?
Могут ли ресурсы батареи быть подвержены кризису поставок?
Какие диски требуют?
- Общий объем продаж легковых автомобилей (EV), включая гибридные электромобили (HEV), увеличился более чем на 24% в прошлом году
- Мировые продажи электромобилей (со штекером) составят до 2025 7% от всех продаж автомобилей, до 2030 14% и до 2040 38%
- Размер батарей продолжает увеличиваться в среднесрочной перспективе
Ячейки NMC 811 производятся в большем масштабе, что приводит к увеличению спроса на никель за счет кобальта и лития - Большинство автопроизводителей планируют использовать 2050 полностью электрическим
Каковы долгосрочные перспективы для ресурсов батареи?
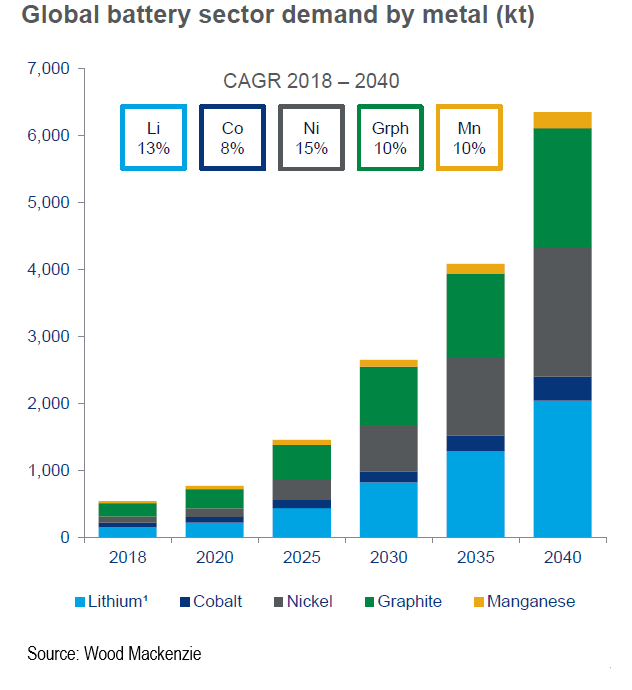
Мы повысили наши оценки спроса со времени нашего отчета о второй половине 2018 из-за факторов, упомянутых выше. Вот наш последний долгосрочный прогноз по литию, кобальту, никелю, графиту и марганцу.
Продолжается снижение цен на литий
Спотовые цены на карбонат лития упали с 2018 почти на 7.000 USD / т с июня.
Мы видим ту же слабость в реализованных ценах для основных товаропроизводителей и их ожиданиях относительно первой половины 2019. И это в условиях, когда крупные производители рассола в Южной Америке не могут расширять свои мощности. Первопроходцы литиевого бума, австралийские рудники с тяжелым роком, несомненно, способны быстро доставить необходимое количество.
Тем временем, узкое место в китайских конверсионных мощностях, которое поддерживало цены, уменьшается, поскольку Китай становится чистым экспортером литиевых химических веществ в регион.
Потребовалось всего несколько лет, чтобы сектор батарей стал самым востребованным драйвером для лития. При использовании лития в каждом типе литий-ионных аккумуляторов годовой рост будет выражаться двузначными цифрами, а 2030 превысит 80% от общего спроса на литий.
Цены на кобальт упали в этом году
Как и для лития, цены на кобальт в первой половине 2019 также упали. Низкие цены могут задержать некоторые проекты по добыче полезных ископаемых и привести к снижению производства ремесленных изделий в Демократической Республике Конго. Тем не менее, отрасль должна иметь дело с избытком промежуточных продуктов до 2024. А наличие свинг-предложения в Китае должно ограничить любое значительное повышение цен. Кобальт выглядит сложным в долгосрочной перспективе. Однако внедрение высоконикелевых аккумуляторов в электромобили означает, что возникающий дефицит выглядит более достижимым, чем предполагалось ранее.
Индонезия ключ для никеля
Хотя доля аккумуляторной батареи в спросе на никель намного ниже, чем на другие металлы, будет сложно получить количество никеля, которое потребуется электромобилям к середине 2020. Низкая цена на никель препятствовала развитию любого проекта, и в связи с тем, что время выполнения заказа часто составляет до 10, теперь необходимо инвестировать средства.
В то время как высоконикелевые трехкомпонентные батареи означают соответственно более высокий спрос на никель, такой как кобальт, наш долгосрочный дефицит становится более реальным. Во многом это связано с растущей способностью в Индонезии обслуживать как сектор нержавеющей стали, так и растущий спрос на аккумуляторы.
Бизнес как обычно для графита
С графитом основы практически не меняются. Хотя спрос очень высок, из-за растущего предложения из Восточной Африки, мы не ожидаем проблем со стороны предложения в натуральных графитовых хлопьях. Синтетический графит представляет большую проблему, так как сырье для игольчатого кокса может быть нарушено из-за новых правил IMO 2020 и роста китайского сталелитейного сектора.
Марганец центральный для батарей NMC
Марганцевая промышленность в основном движется за металлургическим сектором, который вряд ли изменится, независимо от того, сколько электромобилей путешествует. Стабильные поставки сульфата марганца будут иметь решающее значение для производителей батарей NMC, но мы не видим проблем со стороны предложения в этой области.
Что это значит для инвесторов в ресурсах батареи?
Несмотря на наметившийся резкий всплеск спроса, инвесторов не так много. Удовлетворение спроса на ключевые металлы в настоящее время не является проблемой. Во многих случаях предложение преследует спрос. Если проникновение электромобилей вырастет до 10% и более, текущее падение цен уйдет в прошлое.
Текст и изображение: Вуд Маккензи
Перевод: Институт редких земель и металлов август 2019 г.


